
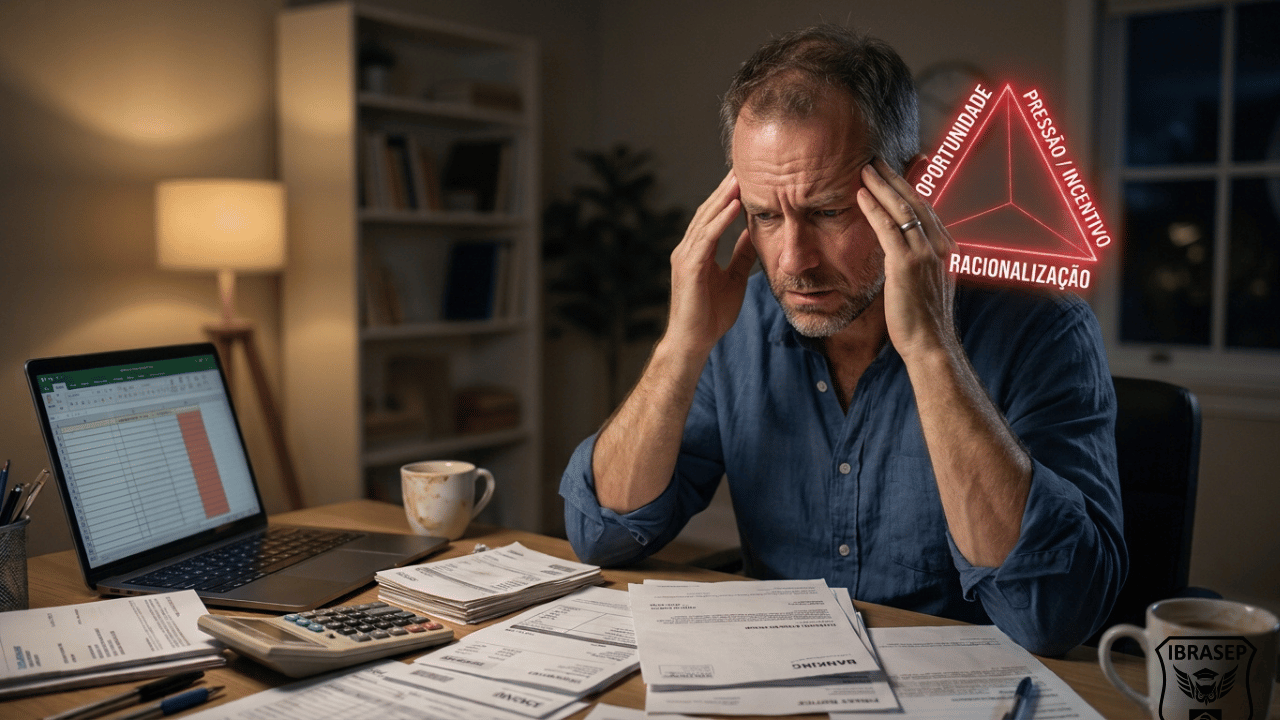
O triângulo da fraude é um modelo que ajuda a compreender condições associadas à ocorrência de fraudes: pressão ou incentivo, oportunidade e racionalização. Conhecer esses elementos permite analisar vulnerabilidades, orientar auditorias e estruturar medidas de prevenção nas organizações.
Sua principal contribuição é ampliar a análise: além de verificar o que foi desviado ou manipulado, o gestor examina o ambiente que tornou a conduta possível e as circunstâncias que podem ter favorecido sua execução.
Entretanto, o modelo não identifica culpados, não comprova intenção e não prevê com certeza o comportamento de uma pessoa. Seu uso adequado está na avaliação de riscos e na melhoria dos controles, sempre com base em evidências.
O que é o triângulo da fraude?
O triângulo da fraude organiza três dimensões que podem se combinar em uma conduta fraudulenta:
- Pressão ou incentivo: uma necessidade, expectativa ou vantagem que pode motivar a conduta.
- Oportunidade: a percepção de que existe uma forma de praticar e ocultar a irregularidade.
- Racionalização: a justificativa utilizada para tornar a conduta aceitável para quem a pratica.
A Association of Certified Fraud Examiners (ACFE), entidade internacional especializada no enfrentamento à fraude, apresenta o modelo a partir desses três componentes, vinculando sua base aos estudos de Donald Cressey sobre violações de confiança.
Para a gestão, ele funciona como um roteiro de perguntas: o que pode incentivar a fraude, quais condições permitem sua execução e quais discursos ajudam a normalizá-la?
Essas perguntas devem orientar a análise de processos, decisões e práticas organizacionais. Não devem servir para classificar automaticamente pessoas como honestas ou desonestas.
A origem da teoria do triângulo da fraude
A base do conceito está associada às pesquisas do criminologista Donald R. Cressey sobre pessoas que violaram posições de confiança financeira. Seu trabalho, publicado em 1953 em Other People’s Money, investigou como indivíduos justificavam a apropriação de recursos que lhes haviam sido confiados.
Na formulação original, destacava-se um problema financeiro percebido como não compartilhável: uma situação que a pessoa acreditava não poder revelar ou resolver abertamente. A isso se associavam a percepção de uma saída por meio da violação da confiança e uma justificativa para a conduta.
Há uma precisão histórica relevante: a representação conhecida como triângulo da fraude foi consolidada posteriormente. Pesquisa de Peter Tickner e Mark Button, publicada em 2021, registra que Cressey não utilizou essa expressão durante sua vida. Assim, é mais preciso dizer que o modelo se baseia em seus estudos do que atribuir a ele diretamente toda a representação difundida atualmente.
Os três elementos do triângulo da fraude
1. Pressão ou incentivo
Pressão ou incentivo corresponde ao que pode estimular alguém a considerar uma conduta fraudulenta. Na aplicação organizacional, essa dimensão pode envolver tanto questões pessoais quanto exigências profissionais.
Metas incompatíveis com os recursos disponíveis, remuneração excessivamente dependente de um único indicador e ameaça de punição por resultados desfavoráveis merecem atenção. Esses fatores podem incentivar a manipulação de informações quando a organização valoriza o resultado sem examinar como ele foi alcançado.
O Referencial de Combate a Fraude e Corrupção do Tribunal de Contas da União (TCU) reconhece pressões de origem pessoal e profissional, incluindo metas de produtividade.
Isso não significa que trabalhar sob pressão ou enfrentar dificuldades financeiras indique desonestidade. A análise deve considerar o contexto, sem transformar problemas pessoais em presunção de culpa.
Como medida preventiva, recomenda-se avaliar se metas, incentivos e práticas de cobrança favorecem decisões responsáveis. O cumprimento de procedimentos e a qualidade das entregas precisam ter peso na avaliação do desempenho.
2. Oportunidade
Oportunidade é a percepção de que a fraude pode ser executada, ocultada ou mantida sem detecção tempestiva. Ela pode surgir de controles inexistentes, mal desenhados ou aplicados apenas formalmente.
Entre as condições que merecem avaliação estão:
- Concentração de solicitação, aprovação e conferência na mesma pessoa.
- Permissões de sistema superiores às necessidades da função.
- Alterações de registros sem histórico verificável.
- Exceções frequentes sem justificativa e aprovação.
- Conferências feitas exclusivamente com informações produzidas pelo próprio responsável.
- Possibilidade de superiores contornarem os controles.
Um procedimento escrito não demonstra, por si só, que o controle funciona. É necessário verificar sua execução, quem analisa as inconsistências e quais providências são tomadas.
A oportunidade costuma oferecer um campo direto de intervenção para a organização. Separar responsabilidades, restringir acessos e conferir informações por fontes independentes são recomendações que devem ser ajustadas ao risco e à estrutura disponível.
3. Racionalização
Racionalização é a construção de uma justificativa para tornar uma conduta indevida aceitável para quem a pratica. No modelo, ela ajuda a compreender como alguém pode violar uma regra e ainda preservar uma imagem favorável de si mesmo.
Em situações hipotéticas, essa justificativa poderia aparecer em frases como:
- “Estou apenas compensando uma injustiça.”
- “É uma alteração temporária, depois eu corrijo.”
- “Se a meta foi cumprida no geral, esse detalhe não importa.”
- “A chefia sabe como as coisas funcionam.”
Essas frases, isoladamente, não comprovam fraude. Porém, sua aceitação recorrente pode indicar tolerância a desvios que merece avaliação.
Como prevenção, recomenda-se trabalhar dilemas reais em treinamentos, esclarecer limites e exigir coerência da liderança. Um código de conduta perde força quando gestores autorizam informalmente aquilo que o documento proíbe.
Como os três elementos se relacionam?
Os elementos representam dimensões de análise, não uma sequência obrigatória de acontecimentos.
Uma pessoa pode perceber uma vulnerabilidade antes de experimentar determinada pressão. Em outro cenário, um incentivo pode estimular a procura por uma oportunidade. A racionalização ajuda a explicar como a conduta passa a ser admitida por quem a pratica. Para aplicação prática, é útil relacionar cada dimensão a uma pergunta e a uma resposta de gestão:
| Elemento | Pergunta de análise | Possível resposta de gestão |
|---|---|---|
| Pressão ou incentivo | O que pode estimular a manipulação? | Rever metas, incentivos e formas de cobrança |
| Oportunidade | Como a irregularidade poderia ocorrer e permanecer oculta? | Fortalecer controles e conferências |
| Racionalização | Que justificativas tornam o desvio tolerável? | Reforçar limites e coerência da liderança |
Essa organização evita limitar a prevenção à vigilância sobre empregados. Também direciona a atenção para escolhas gerenciais e condições do processo.
A evolução do conceito: do triângulo ao diamante da fraude
Uma ampliação conhecida é o diamante da fraude, proposto por David T. Wolfe e Dana R. Hermanson em artigo publicado originalmente em 2004. O modelo acrescenta a capacidade aos três elementos tradicionais.
A capacidade envolve condições pessoais e profissionais para transformar uma oportunidade em uma fraude concreta, como conhecimento do processo, posição de autoridade e habilidade para executar ou sustentar a manipulação.
A distinção ajuda a formular outra pergunta: além de existir uma vulnerabilidade, quem possui acesso, conhecimento ou poder para explorá-la?
Isso não autoriza tratar competência técnica como sinal de desonestidade. A aplicação recomendada é revisar dependências excessivas de uma única pessoa, poderes de alteração e atividades sem supervisão adequada.
A evolução do conceito também reforça a necessidade de considerar o contexto. Um modelo centrado na decisão individual precisa ser complementado quando a análise envolve conluio, abuso de autoridade ou esquemas organizados.
A importância do triângulo da fraude para a auditoria moderna
O triângulo da fraude ajuda a transformar uma avaliação genérica em hipóteses verificáveis. Em vez de perguntar apenas se existem documentos e assinaturas, a auditoria examina se as evidências representam operações reais e se os controles poderiam ser contornados.
Por exemplo, um indicador sistematicamente favorável pode justificar perguntas sobre sua origem, critérios de cálculo e permissões de alteração. A existência de incentivo para melhorar o resultado orienta a avaliação do risco, mas a conclusão depende dos testes realizados.
No Brasil, a NBC TA 240 trata da responsabilidade do auditor em relação à fraude no contexto da auditoria de demonstrações contábeis. É necessário observar a versão aplicável ao período auditado: a NBC TA 240 (R2), publicada em setembro de 2026, aplica-se às auditorias de períodos iniciados em ou após 1º de janeiro de 2027.
A norma distingue as responsabilidades: a prevenção e a detecção são responsabilidade primária da administração e dos responsáveis pela governança. O auditor busca segurança razoável sobre a ausência de distorções relevantes nas demonstrações contábeis, inclusive decorrentes de fraude. Essa segurança é elevada, mas não absoluta.
Na auditoria interna ou operacional, o modelo também pode orientar o planejamento dos trabalhos, respeitados seu objetivo e escopo. Como recomendações práticas, a equipe pode:
- Identificar incentivos ligados às informações examinadas.
- Mapear permissões e possibilidades de alteração.
- Cruzar registros de fontes independentes.
- Testar exceções e aprovações fora do fluxo habitual.
- Examinar se os controles funcionam na prática.
- Documentar evidências e explicações divergentes.
A análise de dados pode ajudar a selecionar transações atípicas. Entretanto, um alerta indica necessidade de exame, não comprovação automática de fraude.
Exemplo hipotético industrial: manipulação do índice de refugo
Em uma fábrica de embalagens, um responsável altera deliberadamente registros de produção para reduzir o índice informado de refugo e preservar uma bonificação.
A pressão estaria ligada ao incentivo financeiro. A oportunidade surgiria da possibilidade de alterar quantidades sem revisão independente. A racionalização poderia ser: “A perda ocorreu por um problema antigo da máquina, então não deve prejudicar minha equipe”.
Além da informação falsa, o cenário comprometeria a avaliação de custos e a decisão sobre manutenção.
Como prevenção, recomenda-se reconciliar consumo de matéria-prima, produção aprovada e destinação de resíduos; revisar alterações posteriores ao fechamento; e avaliar indicadores de forma conjunta.
Novamente, uma divergência não comprova intenção. Falhas de medição, cadastro ou apontamento também precisam ser consideradas na apuração.
Como aplicar o triângulo da fraude na organização
A aplicação deve produzir decisões concretas sobre riscos e controles. Uma sequência recomendada é:
- Escolher o processo: delimitar atividade, responsáveis, sistemas e informações.
- Descrever o cenário de fraude: indicar o que poderia ser manipulado, por quem e com qual consequência.
- Analisar as três dimensões: registrar incentivos, oportunidades e justificativas toleradas, sem presumir motivações individuais.
- Avaliar os controles existentes: verificar desenho, execução, evidências e possibilidade de contorno.
- Definir melhorias: estabelecer ação, responsável, prazo e forma de verificação.
- Reavaliar o risco: examinar se as medidas reduziram a exposição.
Em estruturas pequenas, a separação completa de funções pode ser inviável. Nesses casos, recomenda-se avaliar controles compensatórios, como revisão independente periódica e validação de operações críticas por outro responsável.
Para acompanhar a aplicação, podem ser utilizados indicadores como percentual de alterações críticas revisadas, exceções pendentes de análise e prazo de correção de falhas.
A quantidade de denúncias, isoladamente, não mede o sucesso da prevenção. Seu aumento pode decorrer de maior confiança no canal, enquanto a ausência de relatos pode coexistir com problemas não comunicados.
Quais são os limites e os erros de aplicação?
O principal erro é transformar uma ferramenta de compreensão em um método de acusação.
Dificuldade financeira, insatisfação profissional, conhecimento técnico ou acesso a recursos não comprovam fraude. Da mesma forma, a ausência de uma justificativa conhecida não demonstra que uma irregularidade não ocorreu.
Também é inadequado supor que todos os casos cabem integralmente no modelo ou que eliminar um fator observável garante proteção total. A organização nem sempre conhece as motivações das pessoas ou todas as formas de contornar seus controles.
Por isso, recomenda-se combinar o triângulo com análise de processos, avaliação de controles, tratamento de relatos e apuração baseada em evidências. As conclusões devem distinguir falha operacional, descumprimento de procedimento e conduta intencional.
Conclusão
O triângulo da fraude ajuda a examinar como incentivos, vulnerabilidades e justificativas podem favorecer uma conduta fraudulenta. Sua utilidade aumenta quando a análise resulta em controles verificáveis e práticas de gestão coerentes.
Para começar, selecione um processo relevante, descreva um cenário de manipulação e verifique quais barreiras realmente funcionam. Depois, atribua responsáveis pelas melhorias e acompanhe sua execução.
Na sua organização, qual processo precisa dessa avaliação primeiro?
Autor José Sergio Marcondes
Diretor Executivo no IBRASEP. Apaixonado pela área de segurança privada, dedica-se continuamente ao estudo e à disseminação de conhecimento, sempre com a missão de desenvolver e valorizar o setor e os profissionais que atuam nele.
Perguntas frequentes sobre o triângulo da fraude
O triângulo da fraude é uma fórmula matemática?
Não. O triângulo da fraude é um modelo conceitual utilizado para analisar condições relacionadas à ocorrência de fraudes. Ele não calcula, por si só, a probabilidade de uma pessoa praticar fraude nem permite prever individualmente esse comportamento.
A racionalização torna a fraude justificável?
Não. A racionalização representa a explicação ou justificativa construída por quem pratica a conduta para reduzir seu conflito moral. Ela ajuda a compreender o comportamento, mas não torna a fraude ética, legítima ou aceitável.
Qual elemento do triângulo da fraude a empresa consegue controlar melhor?
A oportunidade costuma permitir intervenções organizacionais mais diretas, por meio de controles de acesso, segregação de funções, aprovações, conferências e rastreabilidade. A empresa também pode atuar sobre incentivos, metas, cultura e canais de comunicação, embora não controle todas as pressões individuais.
O triângulo da fraude serve somente para a área financeira?
Não. O modelo também pode orientar a análise de manipulações em registros operacionais, informações de qualidade, comprovações de serviços, controles de acesso e indicadores de desempenho. Sua aplicação deve considerar o contexto, as evidências disponíveis e os limites do próprio modelo.
Artigos Relacionados



8 Comentários
Olá Jamile!
Obrigado pelo seu elogio.
Forte abraço e sucesso.
Conteúdo excelente. Obrigada por compartilhar ensinamentos.
Olá Armando!
Obrigado pelo seu comentário.
Forte abraço e sucesso.
Muito bom artigo. Não conhecia o assunto. Adoro teorias e suas hipóteses,
Olá Sidney!
Obrigado pelo comentário.
Forte abraço e sucesso.
Conteúdo riquíssimo, obrigado pelas pautas mensuradas de forma tão detalhada!
Olá José da Lucia!
Obrigado pelo comentário.
Forte abraço!
O artigo e deveras actual, pois explica os processos psicologicos ate a concretizacao da fraude. (irma gemia da corrupcao) o cancro da sociedade.