Fraude ocupacional é o uso intencional do cargo ou da atividade profissional para obter benefício indevido mediante o uso ou desvio de recursos da organização. Entender esse conceito ajuda a reconhecer vulnerabilidades, avaliar suspeitas e estabelecer controles proporcionais aos riscos.
Na definição da Association of Certified Fraud Examiners (ACFE), o elemento central é o aproveitamento da ocupação para enriquecimento pessoal por meio do uso deliberadamente indevido dos recursos ou ativos da organização. Isso pode envolver empregados, gestores e executivos.
Para profissionais de segurança, o tema exige olhar além da proteção física. Autorizações, contratos, registros operacionais e decisões administrativas também podem ser explorados. Neste artigo, você conhecerá os principais tipos, os sinais que merecem apuração e as medidas de prevenção e investigação.
O que é fraude ocupacional?
A fraude ocupacional ocorre quando alguém utiliza a posição que ocupa na organização para praticar uma conduta deliberada em benefício indevido, contrariando os interesses e os deveres associados à sua função.
A expressão é usada na gestão de riscos e no estudo das fraudes. Sua classificação técnica não substitui a análise jurídica dos fatos nem define, por si só, a responsabilidade de uma pessoa. Também é necessário distinguir três situações:
| Situação | Elemento central | Exemplo hipotético |
|---|---|---|
| Erro operacional | Falha sem intenção de enganar | Lançamento duplicado por equívoco de digitação |
| Descumprimento de procedimento | Violação de uma regra, que exige análise própria | Compra realizada sem a aprovação prevista |
| Fraude ocupacional | Conduta intencional para obtenção de benefício indevido | Reembolso solicitado com comprovante deliberadamente adulterado |
Um desvio de procedimento pode facilitar uma fraude, mas não comprova sua existência. A investigação precisa esclarecer intenção, circunstâncias, benefício e participação dos envolvidos.
A fraude ocupacional também se distingue da fraude exclusivamente externa. Um fornecedor que engana a empresa sem participação interna pratica uma fraude externa; se houver combinação com um empregado que abusa da função, o caso também poderá envolver fraude ocupacional.
Quais são as características comuns da fraude ocupacional?
O abuso da posição profissional é sua característica central. A pessoa utiliza acessos, conhecimentos ou poderes que recebeu para trabalhar e os direciona a uma finalidade indevida.
Na análise de um possível caso, convém examinar:
- Intencionalidade: a conduta foi deliberada ou decorreu de erro?
- Uso da função: quais permissões, informações ou decisões viabilizaram o ato?
- Benefício indevido: quem ganhou com a operação e de que forma?
- Ocultação: houve adulteração, omissão ou justificativa enganosa?
- Impacto: quais recursos, informações ou relações foram comprometidos?
O benefício pode aparecer como recebimento de valores, vantagem em uma contratação ou remuneração obtida por informações falsas. O impacto pode alcançar o patrimônio, a confiabilidade dos registros e a continuidade das atividades.
Não é adequado construir um “perfil de fraudador” com base em cargo, escolaridade, condição financeira ou tempo de empresa. A avaliação deve se apoiar em condutas e evidências verificáveis.
Tipos de fraude ocupacional
A classificação da ACFE, conhecida como Fraud Tree, organiza as fraudes ocupacionais em três grupos: apropriação indevida de ativos, corrupção e fraude nas demonstrações financeiras. Um mesmo esquema pode combinar categorias.
Apropriação indevida de ativos
Envolve a subtração ou o uso indevido de recursos da organização. Pode atingir dinheiro, estoques e outros bens.
Como exemplos hipotéticos, considere um empregado que solicita despesas inexistentes ou alguém que desvia materiais sob sua responsabilidade. O ponto de análise é identificar como o recurso saiu do controle legítimo e quem se beneficiou.
Corrupção
Nessa categoria técnica, a pessoa utiliza indevidamente sua influência em uma transação para obter vantagem direta ou indireta, violando seus deveres perante a organização.
Um exemplo hipotético seria o responsável por uma contratação receber pagamento clandestino para favorecer determinada empresa. Essa classificação não equivale automaticamente ao enquadramento jurídico de uma conduta no Brasil.
Fraude nas demonstrações financeiras
Consiste na distorção ou omissão intencional de informações relevantes nos relatórios financeiros da organização.
Imagine, como hipótese, um executivo que determina o registro de receitas inexistentes para aumentar artificialmente o resultado e receber uma bonificação. Aqui, o benefício decorre da manipulação da informação usada para avaliar o desempenho.
Por que a fraude ocupacional acontece?
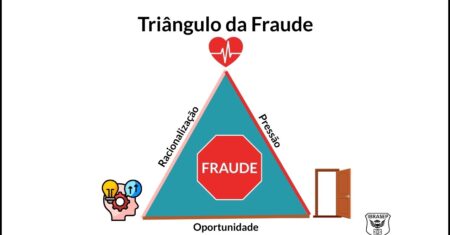
O triângulo da fraude é um modelo útil para compreender condições associadas à conduta fraudulenta: pressão ou incentivo percebido, oportunidade e racionalização, isto é, a justificativa que a pessoa constrói para o próprio ato.
Na gestão, o modelo pode orientar perguntas: existem incentivos que estimulam resultados artificiais? Há operações sem revisão? As lideranças toleram justificativas como “sempre fizemos assim”?
Essas perguntas ajudam a examinar o ambiente de controle. O modelo não comprova fraude, não prevê o comportamento individual e não autoriza associar dificuldades pessoais à desonestidade.
A prioridade prática é reduzir oportunidades, revisar incentivos e tornar coerentes as regras e as decisões da liderança.
Exemplos de fraude ocupacional
em uma fábrica, o responsável pela destinação de resíduos registra quantidade inferior à efetivamente retirada. Em acordo com o comprador, recebe pessoalmente a diferença de valor.
O esquema explora a falta de conciliação entre pesagem, autorização de saída, documento de venda e recebimento financeiro. O prejuízo decorre da receita desviada, mesmo que o material seja tratado internamente como residual.
Uma resposta possível é separar as responsabilidades pela pesagem, autorização e conciliação financeira, além de analisar diferenças entre volume gerado, armazenado e vendido.
Antes de concluir pela fraude, porém, a empresa deve verificar explicações alternativas, como balança descalibrada, erro de unidade ou divergência no período de registro.
Sinais de alerta e indícios de fraude ocupacional
Sinais de alerta indicam situações que precisam ser esclarecidas. Uma anomalia não constitui, isoladamente, prova de fraude. Para estruturar a análise, a organização pode relacionar cada sinal à verificação correspondente:
| Sinal de alerta | Verificação recomendada |
|---|---|
| Pagamentos repetidos sem comprovação suficiente | Comparar contratos, entregas, notas e aprovações |
| Alterações frequentes em cadastros bancários | Examinar solicitações, validações e histórico de mudanças |
| Ajustes recorrentes em estoques ou pesagens | Conciliar movimentações e conferir critérios de medição |
| Operações fracionadas próximas ao limite de aprovação | Avaliar datas, objeto, justificativa e relação entre operações |
| Registros incompatíveis entre sistemas | Conferir origem dos dados, integrações, horários e responsáveis |
Também merecem atenção tentativas injustificadas de impedir conferências ou eliminar registros relacionados a uma operação questionada.
A análise deve considerar contexto, recorrência e explicações possíveis. Uma alteração bancária pode ser legítima; uma inconsistência pode resultar de integração defeituosa. A suspeita se fortalece quando evidências independentes convergem e as explicações apresentadas não resistem à verificação.
Recomenda-se evitar monitoramento baseado em impressões sobre a vida pessoal. O foco deve permanecer nos processos e nas transações pertinentes.
Como conduzir a investigação de fraude ocupacional?
A investigação deve esclarecer o que ocorreu, como ocorreu, quem participou e quais consequências podem ser demonstradas. A gestão de riscos de fraude proposta pelo COSO e pela ACFE inclui investigação e ações corretivas, além de prevenção, detecção e monitoramento.
Como roteiro prático, recomenda-se:
- Registrar e avaliar o relato. Descrever fatos, período, processos envolvidos e elementos disponíveis, sem transformar alegações em conclusões.
- Definir escopo e responsáveis. Estabelecer perguntas de investigação e selecionar profissionais com competência e independência em relação aos fatos.
- Preservar registros pertinentes. Proteger documentos, arquivos e históricos contra alteração ou perda, documentando origem, coleta e acesso.
- Analisar e confrontar evidências. Comparar transações, autorizações, entregas e explicações, inclusive elementos contrários à hipótese inicial.
- Realizar entrevistas e esclarecimentos. Evitar coerção e acusações antecipadas; registrar as informações obtidas e verificar sua consistência.
- Concluir e recomendar providências. Separar fatos demonstrados, hipóteses não confirmadas, limitações, impactos e melhorias necessárias.
Conforme o caso, podem participar jurídico, compliance, auditoria, recursos humanos, segurança e especialistas em análise digital. A composição deve atender à necessidade da apuração.
A investigação interna não substitui a atuação das autoridades competentes. Medidas disciplinares, comunicações e iniciativas de recuperação de perdas exigem avaliação jurídica compatível com o caso.
Cuidados com dados pessoais e confidencialidade
No Brasil, a apuração deve observar a LGPD quando houver tratamento de dados pessoais. Isso exige finalidade legítima, base legal adequada, necessidade e segurança. Dados sensíveis demandam análise específica.
Recomenda-se limitar a coleta ao que seja pertinente, restringir o acesso e definir critérios de guarda. A suspeita não autoriza acesso indiscriminado a contas particulares ou exposição pública dos envolvidos.
Como prevenir fraudes ocupacionais?
A prevenção deve partir dos processos em que decisões, recursos e registros podem ser manipulados. O guia do COSO e da ACFE relaciona a avaliação dos riscos à definição de controles preventivos e de detecção. acfe.com
Identifique os riscos de cada processo
Mapeie o fluxo real, incluindo exceções. Em cada etapa, pergunte: o que poderia ser manipulado, quem teria condições de fazê-lo e qual revisão permitiria identificar o problema?
Priorize os riscos considerando impacto, possibilidade de ocorrência e fragilidade dos controles existentes.
Separe tarefas e estabeleça revisões
Evite concentrar solicitação, aprovação, recebimento e pagamento sem verificação independente.
Em empresas pequenas, a separação completa pode ser inviável. Nesse caso, recomenda-se uma revisão compensatória documentada, realizada por pessoa que não tenha executado a operação.
Verifique a execução dos controles
Defina o responsável, a frequência, a evidência esperada e o tratamento das divergências. Um controle só pode ser avaliado quando existe registro de sua aplicação.
No exemplo dos rádios, conferir apenas a nota fiscal seria insuficiente. A revisão precisa alcançar a entrega efetiva e a disponibilidade dos equipamentos.
Mantenha canais de relato e resposta
Disponibilize meios acessíveis para comunicar suspeitas, com tratamento confidencial e proteção contra retaliação a quem relata de boa-fé.
A CGU recomenda canais acessíveis, procedimentos de apuração e fluxos específicos para relatos envolvendo a alta direção. Seu guia de 2024 é orientativo e não possui caráter normativo ou vinculante. gov.br
O papel do compliance na prevenção a fraudes
O compliance contribui para transformar compromissos éticos e requisitos aplicáveis em políticas, orientações e mecanismos de acompanhamento.
No enfrentamento da fraude ocupacional, pode apoiar a avaliação de riscos, orientar sobre conflitos de interesses, coordenar o tratamento de relatos e acompanhar medidas corretivas. A distribuição concreta dessas atribuições deve ser definida pela organização.
A responsabilidade não fica restrita à área de compliance. Gestores precisam aplicar controles; a direção deve fornecer recursos e agir com coerência; a auditoria pode avaliar, com independência, a eficácia das medidas.
Se uma liderança exige resultados e tolera registros falsos para alcançá-los, a política escrita perde credibilidade. Por isso, convém avaliar também como metas, recompensas e decisões influenciam a conduta.
Como avaliar a eficácia das medidas?
Recomenda-se acompanhar indicadores que mostrem execução, qualidade e correção de falhas, como:
- Proporção de operações críticas com revisão documentada.
- Tempo de tratamento dos alertas, considerando sua complexidade.
- Percentual de ações corretivas concluídas e verificadas.
- Reincidência de falhas já identificadas.
O número de denúncias exige interpretação. Seu aumento pode refletir mais confiança no canal, maior divulgação ou mais irregularidades. Da mesma forma, ausência de relatos não demonstra ausência de fraude.
Conclusão
A fraude ocupacional envolve o abuso intencional da posição profissional para obtenção de benefício indevido. Enfrentá-la exige compreender os processos, verificar operações e tratar suspeitas com rigor e imparcialidade.
Para começar, escolha um processo crítico e examine quem solicita, aprova, executa e confere cada operação. Verifique se os controles produzem evidências e se as divergências recebem tratamento.
Na sua organização, quais decisões ou movimentações de recursos ainda dependem de uma única pessoa, sem revisão independente?
Autor José Sergio Marcondes
Diretor Executivo no IBRASEP. Apaixonado pela área de segurança privada, dedica-se continuamente ao estudo e à disseminação de conhecimento, sempre com a missão de desenvolver e valorizar o setor e os profissionais que atuam nele.
Perguntas frequentes sobre fraude ocupacional
Fraude ocupacional é praticada apenas por empregados operacionais?
Não. A fraude ocupacional pode envolver profissionais de diferentes níveis hierárquicos, inclusive gestores e executivos que utilizem sua posição para obter vantagem indevida. A análise deve considerar a conduta, os poderes exercidos e os recursos organizacionais utilizados.
Um erro contábil é fraude ocupacional?
Não necessariamente. A fraude pressupõe intencionalidade, enquanto um erro pode decorrer de equívoco, desconhecimento ou falha no processo. Uma inconsistência deve ser investigada e esclarecida antes de receber uma classificação definitiva.
Sistemas informatizados eliminam o risco de fraude ocupacional?
Não. Configurações inadequadas, acessos excessivos, compartilhamento de credenciais, registros incompletos e revisões insuficientes podem permitir manipulações. Além da tecnologia, é necessário avaliar permissões, responsabilidades, rastreabilidade e controles de supervisão.
Uma denúncia comprova a ocorrência de fraude?
Não. A denúncia pode apresentar informações relevantes e iniciar uma apuração, mas não constitui, isoladamente, prova conclusiva. A confirmação depende da análise imparcial das evidências, das circunstâncias e das manifestações das pessoas envolvidas, conforme os procedimentos aplicáveis.
Artigos Relacionados



0 Comentários