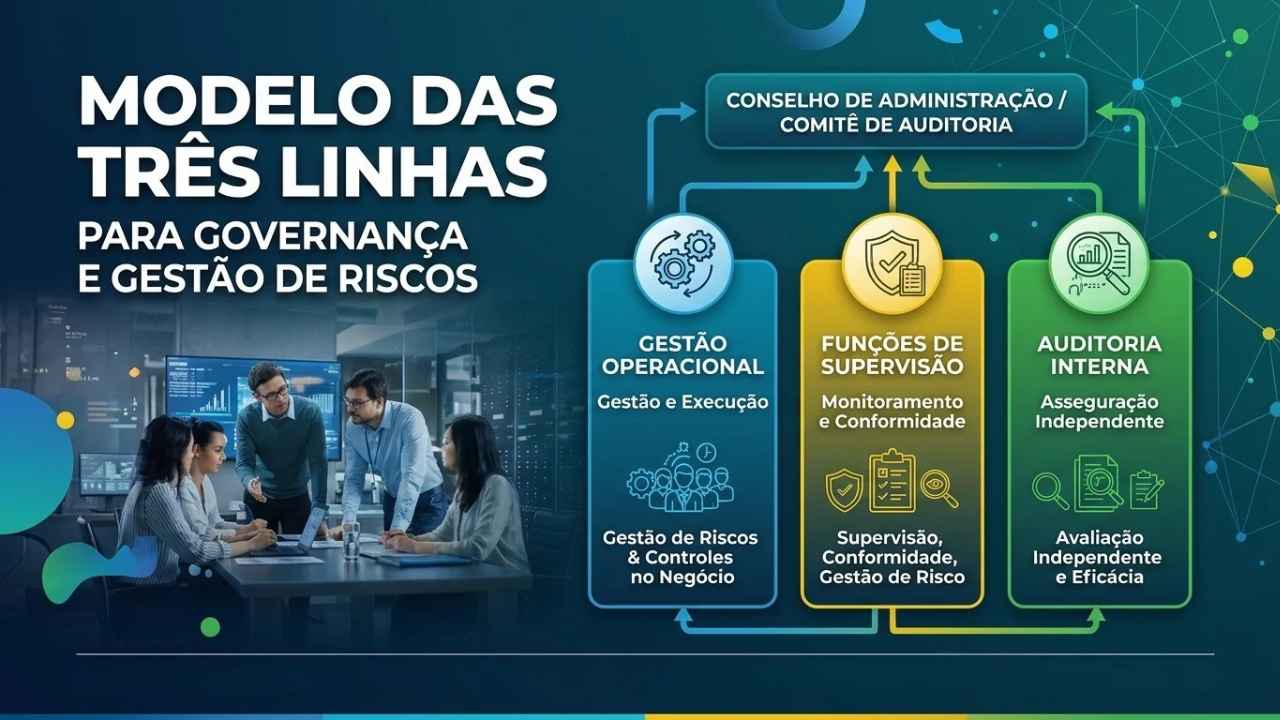
O modelo das três linhas organiza os papéis de quem gerencia riscos nas atividades, de quem oferece apoio especializado e monitoramento e de quem realiza avaliação independente. Sua finalidade é esclarecer responsabilidades e melhorar as informações que sustentam a governança e as decisões da organização.
Na prática, ele ajuda a responder três perguntas: quem responde pelo risco, quem acompanha seu tratamento e quem avalia, com independência, se o conjunto funciona? Compreender essas diferenças permite estruturar controles e evitar que responsabilidades importantes fiquem indefinidas.
O que é o modelo das três linhas?
O Modelo das Três Linhas (antigamente chamado de três linhas de defesa) é um framework de governança corporativa e gestão de riscos desenvolvido pelo The IIA (Instituto de Auditores Internos) para ajudar as organizações a gerenciarem riscos de forma eficaz e alcançarem seus objetivos
O modelo divide as responsabilidades da organização em três níveis distintos de atuação, que trabalham sob a supervisão do corpo administrativo (órgão de governação).
- 1ª Linha Gestão Operacional – Gestores de projetos, diretores de operações, equipas da linha da frente
- 2ª Linha Monitorização e Especialidade – Equipas de Compliance, Gestão de Riscos, Segurança e Jurídico
- 3ª Linha Linha Avaliação Independente – Avaliação Independente Auditoria Interna
As responsabilidades coexistem e precisam se conectar.
Para que serve o modelo das três linhas?
O modelo serve para tornar explícitas as responsabilidades relacionadas aos riscos e aos controles. Essa clareza é especialmente útil quando diferentes áreas acompanham o mesmo processo, mas ninguém consegue explicar quem deve corrigir uma falha.
Considere uma empresa que recebe relatórios da operação, do compliance e da auditoria. Se cada documento usar critérios diferentes, a direção poderá receber avaliações contraditórias sobre o mesmo problema. Uma aplicação bem estruturada deve permitir comparar evidências, identificar divergências e decidir quem precisa agir.
Como orientação prática, sua implantação deve buscar:
- Atribuir responsáveis pelos riscos e controles dos processos.
- Definir quem orienta, monitora e questiona as práticas adotadas.
- Preservar uma avaliação independente sobre o funcionamento do conjunto.
- Estabelecer critérios para comunicar problemas à instância decisória adequada.
- Acompanhar se as correções produziram o resultado esperado.
O ganho deve aparecer na capacidade de decidir e corrigir problemas. A simples classificação das áreas em linhas tem pouca utilidade quando não altera o funcionamento dos processos.
Papéis e responsabilidades no modelo das três linhas
Primeira linha: gerenciar riscos e executar controles
A primeira linha reúne os responsáveis pelos processos e atividades, incluindo gestores e equipes que entregam produtos, serviços e atividades de apoio. Cabe a esses responsáveis administrar os riscos associados ao seu trabalho e manter os controles necessários.
Na realidade brasileira, a CGU também utiliza essa distinção: a primeira linha gerencia os riscos do processo, atividade, projeto ou iniciativa sob sua responsabilidade; a segunda oferece apoio e acompanhamento.
Assim, recomenda-se que cada gestor consiga demonstrar quais riscos acompanha, quais controles executa e quais problemas dependem de decisão superior. Encaminhar uma irregularidade ao compliance não encerra sua responsabilidade pela atividade.
Segunda linha: apoiar, monitorar e questionar
A segunda linha reúne papéis especializados que ajudam a primeira a gerenciar riscos. Pode envolver funções de riscos, segurança, compliance e controles internos, conforme as atribuições efetivamente exercidas.
Seu trabalho inclui orientar métodos, analisar informações, monitorar exposições e questionar a adequação das medidas adotadas. A CGU destaca justamente essa combinação de assessoramento, orientação, monitoramento e análise da eficácia da gestão de riscos conduzida pelas áreas operacionais.
Para aplicar essa distinção, examine a atividade realizada. Uma equipe que executa um controle operacional pode exercer papel de primeira linha; outra que estabelece critérios e monitora sua aplicação pode exercer papel de segunda linha, mesmo dentro de uma área com nome semelhante.
Terceira linha: avaliar com independência
A terceira linha é exercida pela auditoria interna, que fornece avaliação independente e objetiva sobre governança, gerenciamento de riscos e controles internos. Seu alcance pode abranger tanto a execução operacional quanto o trabalho das funções de monitoramento.
A independência exige condições concretas: prestação de contas ao órgão de governança, acesso às informações necessárias e liberdade de interferência indevida.
A auditoria também oferece assessoria, preservando a separação em relação às decisões gerenciais. Uma recomendação de auditoria precisa resultar em decisão e ação dos gestores responsáveis. Se o auditor passar a executar rotineiramente o controle que deverá avaliar, surge um conflito que exige tratamento.
tabela
Qual é o papel do órgão de governança e da alta administração?
O órgão de governança direciona e supervisiona a organização. A gestão transforma as diretrizes em planejamento, execução, controles e medidas corretivas. Essa distinção ajuda a compreender por que governança e gestão possuem responsabilidades diferentes, embora interdependentes.
Na formulação do IIA de 2020, o órgão de governança estabelece o apetite a riscos, delega responsabilidades e recursos e supervisiona a auditoria interna. A alta administração responde pela condução gerencial e pelos resultados das atividades delegadas.
Como aplicação prática, uma empresa deve registrar quem aprova limites, quem aceita exposições relevantes e quem acompanha medidas vencidas. Sem essas definições, um risco pode permanecer sem tratamento enquanto diferentes gestores aguardam uma decisão que ninguém assumiu.
Os princípios fundamentais do modelo das três linhas
É necessário distinguir as versões ao estudar os princípios do modelo.
Os seis princípios da versão de 2020
O documento de 2020 organizou sua fundamentação em seis princípios:
- Governança.
- Papéis do órgão de governança.
- Gestão e papéis da primeira e segunda linhas.
- Papéis da terceira linha.
- Independência da terceira linha.
- Criação e proteção de valor.
Essa é a estrutura encontrada em muitos materiais brasileiros sobre o tema.
A formulação do posicionamento de 2026
O posicionamento de 2026 apresenta cinco princípios, sintetizados abaixo:
- Direção e supervisão: o órgão de governança estabelece propósito, apetite a riscos e expectativas e supervisiona os objetivos estratégicos.
- Informação confiável: a supervisão depende de informações equilibradas sobre desempenho, riscos e controles.
- Responsabilidades definidas: o órgão de governança e a alta administração estabelecem quem responde por cada atribuição.
- Fontes distintas de avaliação: diferentes fontes, incluindo uma independente, sustentam a confiança no funcionamento dos processos.
- Assessoria complementar: perspectivas e alternativas apoiam melhorias e decisões informadas.
Para o gestor, a implicação prática é examinar a qualidade das informações e das responsabilidades, além da existência formal das áreas.
Funcionamento e fluxo de governança do modelo das três linhas
O funcionamento depende de circulação de informações, decisões e acompanhamento. Para organizar esse fluxo, a empresa pode adotar o seguinte roteiro operacional:
- Definir o resultado esperado: esclarecer o objetivo do processo e as condições necessárias para alcançá-lo.
- Identificar riscos e responsáveis: registrar os eventos que podem comprometer o objetivo e quem responderá por seu tratamento.
- Executar e evidenciar controles: produzir registros suficientes para demonstrar a realização das verificações.
- Monitorar desvios: analisar exceções, tendências e exposições que ultrapassem os critérios definidos.
- Avaliar e decidir: utilizar avaliações independentes e informações gerenciais para estabelecer prioridades e correções.
- Verificar a eficácia das ações: confirmar se a mudança reduziu o problema e ajustar o tratamento quando necessário.
Esse roteiro é uma recomendação de aplicação. As linhas atuam simultaneamente, e um evento crítico pode exigir comunicação imediata, sem aguardar o próximo relatório periódico.
O posicionamento de 2026 reforça a integração das atividades de avaliação e assessoria. A auditoria interna pode facilitar essa coordenação, preservando sua independência e contribuindo para uma visão mais abrangente apresentada à governança.
Exemplos de aplicação do modelo das três linhas
Segurança corporativa: acesso temporário de prestadores
Exemplo hipotético: um centro empresarial identifica credenciais de prestadores que continuam ativas após o término das autorizações. O risco é permitir acesso indevido a áreas restritas.
Na primeira linha, os responsáveis pelo cadastro e pela operação do controle de acesso definem datas de validade, conferem autorizações e desativam credenciais vencidas. A gestão operacional deve tratar as falhas identificadas e manter os registros correspondentes.
Na segunda linha, uma função especializada em riscos de segurança pode estabelecer critérios de acesso temporário, analisar exceções e acompanhar a proporção de credenciais sem validade definida. Também pode questionar prorrogações sucessivas sem justificativa.
Na terceira linha, a auditoria interna pode selecionar uma amostra de autorizações encerradas e verificar se as credenciais foram desativadas no prazo previsto. Pode ainda avaliar se o monitoramento identifica falhas ou apenas reproduz informações do próprio cadastro.
Nesse desenho, recomenda-se acompanhar dois resultados: credenciais vencidas que permaneceram ativas e reincidência após as correções. A ausência de invasões registradas, isoladamente, não demonstra que o controle funciona.
Processo industrial: liberação de lotes fora de especificação
Exemplo hipotético: uma indústria utiliza matéria-prima com parâmetros de qualidade definidos, mas começa a receber pedidos de liberação excepcional para evitar atrasos na produção.
Na primeira linha, os responsáveis pelo recebimento, pelos testes e pela liberação executam as verificações previstas, segregam materiais não aprovados e documentam decisões. A pressão por produtividade deve ser considerada na análise das causas das exceções.
Na segunda linha, uma função de governança da qualidade acompanha tendências, questiona exceções recorrentes e avalia se os critérios continuam adequados. Nesse exemplo, essa atribuição é distinta dos testes rotineiros de aceitação.
Na terceira linha, a auditoria interna examina a rastreabilidade das liberações, as autorizações utilizadas e a confiabilidade do monitoramento. Pode investigar se metas de produção estão favorecendo o descumprimento dos critérios estabelecidos.
Uma medida prática seria comparar lotes liberados excepcionalmente com retrabalho, devoluções e interrupções posteriores. A análise deve verificar a relação entre as decisões e seus efeitos, evitando concluir que toda exceção produziu uma falha.
Como implementar o modelo das três linhas
A implantação pode começar por um processo relevante e avançar conforme os resultados. O roteiro abaixo constitui uma recomendação gerencial, a ser adaptada ao porte, aos riscos e às exigências aplicáveis à organização.
1. Escolha um processo com problema concreto
Selecione uma atividade em que existam perdas, retrabalho, exceções frequentes ou responsabilidades confusas. Defina qual melhoria será buscada. Isso permite avaliar se a implantação produziu benefício verificável.
2. Mapeie atividades e responsabilidades
Identifique quem executa, autoriza, monitora e avalia. Registre também quem recebe os relatórios e decide sobre situações relevantes. Verifique se alguma atribuição ficou sem responsável ou concentrada de forma inadequada.
3. Estabeleça evidências mínimas
Para cada controle importante, defina o registro necessário: autorização, conferência, log, teste, relatório ou outro documento pertinente. Evite solicitar evidências que ninguém utilizará para monitorar, avaliar ou decidir.
4. Defina critérios de comunicação
Estabeleça quais desvios exigem tratamento imediato, quais podem integrar o acompanhamento periódico e quem deve recebê-los. Inclua prazos para resposta e uma alternativa de encaminhamento quando o responsável não agir.
5. Proteja a objetividade das avaliações
Examine conflitos antes de distribuir trabalhos. Quando houver acúmulo de atribuições, documente as responsabilidades e estabeleça revisão por profissional que não tenha participado das decisões avaliadas, conforme a situação.
6. Acompanhe resultados e reincidências
Além do cumprimento de prazos, observe a repetição dos problemas e a exposição que permanece após o tratamento. Uma ação concluída administrativamente pode não ter corrigido sua causa.
Erros que comprometem a aplicação
Ao revisar a implantação, procure os seguintes problemas:
- Classificação apenas pelo nome da área: examine as atividades e as decisões efetivamente realizadas.
- Transferência de responsabilidade: confirme se o gestor continua tratando os riscos do processo após comunicar uma falha.
- Relatórios sem decisão: registre responsáveis, prazos e encaminhamentos para os problemas relevantes.
- Avaliação do próprio trabalho: identifique conflitos e defina salvaguardas antes da revisão.
- Foco exclusivo em documentos: confronte procedimentos com registros e práticas reais.
- Indicadores sem contexto: considere volume de atividades, critérios de registro e qualidade da detecção antes de interpretar números.
Esses cuidados ajudam a transformar o modelo em uma prática de gestão. O desenho organizacional deve permitir que problemas sejam identificados, discutidos e corrigidos com clareza.
Perguntas frequentes sobre modelo das três linhas
O Modelo das Três Linhas é obrigatório para toda empresa?
O modelo do IIA é uma referência profissional. Sua publicação não cria, por si só, uma obrigação legal geral para todas as empresas brasileiras. Exigências específicas de estrutura e controles precisam ser verificadas conforme o setor e a regulamentação aplicável.
A auditoria externa representa a terceira linha?
A terceira linha corresponde à função de auditoria interna. A auditoria externa das demonstrações financeiras é uma fonte adicional de avaliação, com finalidade própria.
Empresas pequenas podem utilizar o modelo?
Sim. Como aplicação inicial, podem esclarecer responsabilidades em um processo prioritário, definir evidências e organizar revisões compatíveis com seus riscos. A adaptação deve considerar possíveis conflitos quando uma pessoa acumula atribuições.
O modelo elimina riscos e falhas?
Não. Sua aplicação deve melhorar a capacidade de identificar, tratar e avaliar problemas. Para verificar seus efeitos, acompanhe resultados, limitações dos controles e reincidências, sem confundir organização formal com garantia de desempenho.
Conclusão
O Modelo das Três Linhas oferece uma referência para conectar execução, apoio especializado e avaliação independente. Sua utilidade aparece quando cada responsável entende suas atribuições e as informações produzidas orientam decisões e melhorias.
Para começar, escolha um processo crítico e verifique quem responde pelo risco, quem acompanha os controles e quem avalia sua eficácia. Se alguma resposta estiver indefinida, existe um ponto concreto para aperfeiçoar a gestão.
Na sua organização, essas responsabilidades estão claras e funcionam na prática
Autor José Sergio Marcondes
Diretor Executivo no IBRASEP. Apaixonado pela área de segurança privada, dedica-se continuamente ao estudo e à disseminação de conhecimento, sempre com a missão de desenvolver e valorizar o setor e os profissionais que atuam nele
Sugestão de leitura complementar
Não existe aplicação eficiente das Três Linhas sem uma estrutura sólida de liderança e prestação de contas. Descubra como a Governança Corporativa sustenta o alinhamento estratégico e a integridade do seu negócio.
Artigos Relacionados

0 Comentários