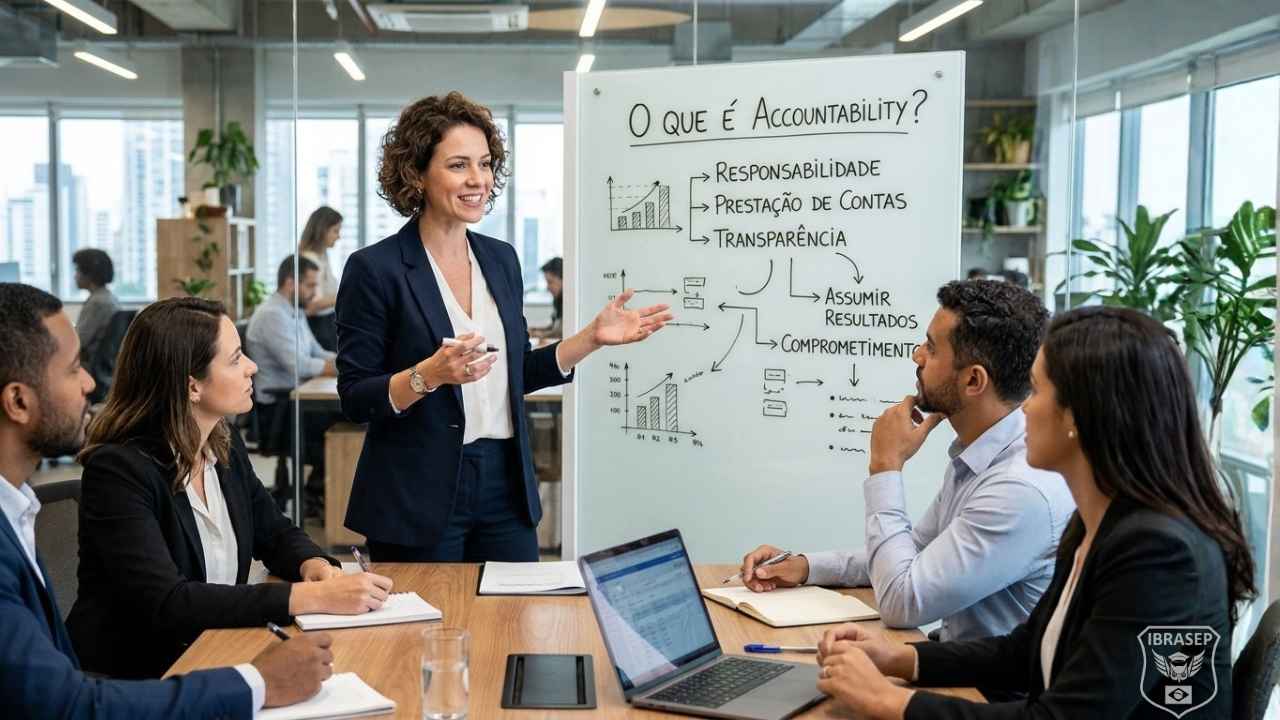
Accountability é o dever de prestar contas, explicar e justificar decisões, ações e omissões, submetendo a atuação à avaliação de uma instância legítima e respondendo pelas consequências cabíveis. Nas organizações, o conceito conecta responsabilidades, autoridade, transparência e acompanhamento dos resultados.
Sua aplicação ajuda a esclarecer questões essenciais: quem responde por determinada entrega, a quem deve prestar contas, quais evidências precisa apresentar e o que acontece quando um compromisso não é cumprido.
Esse entendimento interessa a gestores, profissionais de segurança, líderes industriais e equipes de diferentes áreas. Quando as responsabilidades são distribuídas sem critérios de acompanhamento, problemas podem permanecer sem solução, decisões ficam difíceis de explicar e a cobrança se concentra em pessoas que nem sempre tinham condições de agir.
Ao longo deste artigo, você entenderá o significado de accountability, seus principais tipos e pilares, a diferença em relação à responsabilidade e as formas de aplicá-la à realidade das organizações brasileiras.
O que é accountability?
Accountability é uma relação de prestação de contas e responsabilização. Nela, uma pessoa ou organização deve apresentar informações sobre sua atuação, explicar suas escolhas e se submeter ao exame de quem tem legitimidade para avaliá-la.
O pesquisador Mark Bovens caracteriza essa relação pela obrigação de explicar e justificar a conduta perante uma instância que pode fazer perguntas, emitir uma avaliação e produzir consequências. Portanto, o conceito inclui tanto quem presta contas quanto quem as examina.
Na prática empresarial, essa instância pode ser a liderança responsável, a diretoria, um conselho ou outra estrutura definida pela governança. O importante é que existam critérios e autoridade para avaliar as informações e encaminhar as decisões necessárias.
Qual é o significado de accountability em português?
As expressões prestação de contas e responsabilização traduzem aspectos centrais de accountability. O uso isolado de “responsabilidade”, entretanto, pode deixar de comunicar o dever de explicar a atuação e se submeter à avaliação.
No Brasil, Pinho e Sacramento discutem justamente a amplitude do termo e as dificuldades de uma tradução que preserve seu conteúdo institucional. Por isso, é mais preciso explicar o significado no contexto em que ele é empregado.
Na governança corporativa brasileira, o Instituto Brasileiro de Governança Corporativa (IBGC) utiliza a denominação “responsabilização (accountability)”. Sua formulação associa o desempenho diligente das funções à prestação de contas clara e tempestiva e à responsabilidade pelas consequências de atos e omissões.
Como o conceito aparece no trabalho?
Um profissional demonstra accountability quando comunica o andamento de uma entrega, apresenta evidências, explica um desvio e encaminha as providências que estão sob sua autoridade. Quando a solução depende de outra instância, informa a limitação e solicita a decisão necessária em tempo hábil.
A organização também precisa fazer sua parte: definir expectativas, oferecer condições de execução e avaliar as informações recebidas. Cobrar explicações sem examinar problemas ou decidir sobre impedimentos mantém a prestação de contas incompleta.
Quais são os objetivos da accountability?
O objetivo central da accountability é tornar o exercício de responsabilidades e de poder sujeito à explicação, à avaliação e às consequências pertinentes. No ambiente organizacional, isso se desdobra em objetivos práticos:
- Esclarecer compromissos: estabelecer quem executa, quem decide e quem responde pela entrega.
- Dar visibilidade à atuação: apresentar informações suficientes para compreender decisões e resultados.
- Permitir avaliação fundamentada: comparar o realizado com critérios previamente definidos.
- Tratar desvios: identificar causas e encaminhar providências com responsáveis e prazos.
- Aprimorar decisões: transformar falhas e acertos em ajustes nos processos.
- Fortalecer a confiança: tornar os compromissos verificáveis para as partes envolvidas.
Esses objetivos exigem acompanhamento durante a execução. Se a prestação de contas ocorre apenas depois de um prejuízo, a organização perde oportunidades de corrigir o rumo enquanto ainda é possível agir.
Accountability x responsabilidade: qual é a diferença?
Responsabilidade e accountability são conceitos relacionados. Para fins de gestão, a distinção mais útil está entre ter uma atribuição e ter o dever de explicar a atuação e responder por ela perante alguém. Responsabilidade é uma palavra ampla e também pode envolver prestação de contas. A comparação abaixo destaca diferenças de ênfase, sem estabelecer uma separação absoluta entre os termos.
| Aspecto | Responsabilidade | Accountability |
|---|---|---|
| Ênfase | Dever de realizar uma atividade ou cumprir uma atribuição. | Dever de explicar a atuação, submetê-la à avaliação e responder por seus efeitos. |
| Pergunta central | O que cabe a cada pessoa fazer? | Quem presta contas, a quem e segundo quais critérios? |
| Acompanhamento | Verificação das tarefas e obrigações atribuídas. | Exame das decisões, evidências, resultados e providências adotadas. |
| Relação com a autoridade | Requer condições para executar a atribuição. | Exige considerar o poder de decisão e os limites de atuação na avaliação. |
| Diante de um desvio | Identificar a obrigação que deixou de ser atendida. | Explicar o ocorrido, avaliar a conduta e definir os encaminhamentos cabíveis. |
Uma tarefa pode ser executada por várias pessoas. Ainda assim, convém definir quem consolida as informações e responde pela entrega perante a liderança. Em decisões colegiadas, a prestação de contas deve preservar as atribuições do grupo e de seus integrantes.
Delegar atividades também exige clareza. Um gestor pode distribuir tarefas e continuar obrigado a prestar contas sobre a supervisão que lhe compete. Isso não significa responder automaticamente por qualquer evento fora de seu controle.
Quais são os pilares da accountability?
As classificações variam conforme a abordagem acadêmica ou gerencial. Para aplicação nas organizações, os quatro pilares a seguir constituem uma síntese prática, sem pretensão de representar um modelo universal.
1. Clareza de responsabilidades e autoridade
Cada pessoa precisa compreender sua entrega, seus limites de decisão e as situações que devem ser encaminhadas à liderança. Também deve estar definido quem avaliará sua atuação.
Uma atribuição como “garantir o funcionamento do processo” é insuficiente quando não esclarece o que está incluído, quais recursos estão disponíveis e quem pode autorizar mudanças. Quanto maior a interdependência entre áreas, mais importante é explicitar essas condições.
2. Transparência e informações confiáveis
A prestação de contas depende de informações corretas, compreensíveis e apresentadas no momento adequado. Devem ser comunicados resultados favoráveis, desvios, riscos e limitações relevantes.
Transparência precisa considerar o destinatário e a finalidade da informação. Em atividades de segurança, por exemplo, relatórios podem oferecer os elementos necessários à avaliação e restringir detalhes operacionais sensíveis às pessoas autorizadas.
3. Explicação, justificativa e avaliação
Apresentar um indicador mostra o que aconteceu. Explicar as decisões permite examinar por que aconteceu e como a situação foi conduzida.
Uma justificativa consistente distingue fatos, hipóteses e fatores externos. Quem recebe a prestação de contas precisa poder questionar as informações, confrontá-las com evidências e avaliar a adequação das escolhas.
4. Responsabilização e consequências
A avaliação deve produzir encaminhamentos coerentes com o que foi apurado. Conforme o caso, isso pode envolver reconhecimento, correção do processo, capacitação, revisão de autoridade ou medidas de responsabilização cabíveis.
O resultado, isoladamente, não explica toda a atuação. Uma entrega favorável pode ter sido obtida por uma decisão inadequada, assim como uma decisão tecnicamente fundamentada pode enfrentar circunstâncias adversas. A análise precisa considerar conduta, contexto e capacidade de ação.
Quais são os tipos de accountability?
Os tipos de accountability dependem do critério de classificação. É importante distinguir as categorias estudadas na administração pública dos âmbitos de aplicação utilizados na gestão empresarial.
Accountability na administração pública
Na esfera governamental e política, a classificação de Guillermo O’Donnell distingue duas dimensões principais de accountability: vertical e horizontal.
A literatura também destaca a accountability societal, aprofundada por autores como Catalina Smulovitz e Enrique Peruzzotti.
Accountability vertical:
Corresponde ao controle exercido pelos cidadãos sobre os agentes públicos, eleitos ou não. Seu principal mecanismo são as eleições, nas quais os eleitores podem apoiar ou rejeitar representantes e os candidatos que eles apoiam. Na concepção de O’Donnell, essa dimensão também abrange reivindicações sociais e a atuação da imprensa na divulgação de demandas e de possíveis irregularidades.
Accountability horizontal:
envolve o controle exercido por instituições estatais legalmente autorizadas e com autonomia e capacidade para fiscalizar a atuação de outros agentes e instituições do Estado. Abrange mecanismos de freios e contrapesos entre os poderes e a atuação de órgãos de fiscalização, conforme suas competências. Esse controle pode envolver supervisão, investigação e encaminhamentos para correção ou responsabilização.
Accountability societal ou social:
refere-se ao controle não eleitoral exercido por cidadãos, associações, organizações não governamentais, movimentos sociais e imprensa. Envolve ações para acompanhar decisões públicas, denunciar possíveis irregularidades, exigir explicações e mobilizar instituições de fiscalização. Na formulação de Smulovitz e Peruzzotti, constitui um mecanismo vertical não eleitoral, que pode ser exercido entre as eleições.
Essas formas de controle podem se complementar: uma denúncia da sociedade pode provocar a atuação de uma instituição fiscalizadora e fornecer informações para a avaliação dos representantes pelos eleitores.
Accountability no ambiente empresarial
Nas empresas, uma divisão didática útil considera o âmbito da prestação de contas:
- Individual: o profissional expnlica suas decisões, entregas e providências dentro das atribuições recebidas.
- Gerencial ou de equipe: a liderança presta contas sobre a coordenação do trabalho, as condições de execução e os resultados da área.
- Organizacional: a empresa explica suha atuação às partes interessadas, conforme suas relações e os mecanismos aplicáveis de governança.
Esses âmbitos se complementam. Uma falha opnracional pode exigir explicações de quem executou a atividade, de quem supervisionou o processo e de quem decidiu sobre os recursos disponíveis.
Qual é a importância da accountability?
A accountability ajuda a transformar compromissos em relações de trabalho verificáveis. Isso é especialmente relevante quando uma entrega depende de diferentes áreas e as decisões de uma equipe afetam a operação das demais.
Na segurança corporativa, informações sobre limitações de um procedimento precisam chegar a quem pode decidir sobre seu tratamento. Na indústria, desvios de processo exigem articulação entre produção, qualidade, manutenção e liderança.
Quando essas relações estão claras, a organização tem melhores condições de identificar pendências, decidir sobre prioridades e acompanhar a eficácia das correções. O benefício depende da qualidade da implementação: relatórios sem análise e reuniões sem decisões acrescentam trabalho, mas pouco contribuem para resolver problemas.
O IBGC inclui a responsabilização entre os princípios básicos da governança corporativa. Essa referência oferece orientação para a gestão; sua adoção como boa prática deve ser distinguida das obrigações legais, regulatórias e contratuais específicas de cada organização.
Como aplicar a accountability nas organizações?
Uma forma prática de começar é escolher um processo relevante e organizar a prestação de contas em sete etapas. As orientações abaixo são recomendações de gestão e devem ser adaptadas ao porte, à atividade e à estrutura da organização.
1. Defina a entrega e os critérios de avaliação
Descreva o resultado esperado, o prazo e as condições de qualidade. Identifique também os requisitos que precisam ser respeitados durante a execução.
“Resolver rapidamente” deixa margem para interpretações. “Concluir a análise até a data acordada e apresentar evidências das verificações realizadas” permite uma avaliação mais objetiva.
2. Estabeleça quem executa, decide e presta contas
Registre as atribuições das pessoas e áreas envolvidas. Defina quem consolidará as informações, quem avaliará a entrega e quem poderá decidir sobre exceções.
Nos processos com várias áreas, esclareça as interfaces. Um responsável pela coordenação precisa saber como solicitar contribuições e a quem recorrer quando houver impasses.
3. Assegure autoridade, recursos e competência
Verifique se as pessoas têm acesso às informações, aos meios e à capacitação necessários. Ajuste as alçadas de decisão à responsabilidade atribuída.
Quando um recurso depende de aprovação superior, essa dependência deve ser visível. A liderança também presta contas sobre as decisões que toma diante das necessidades apresentadas.
4. Combine evidências e momentos de acompanhamento
Defina quais registros demonstram a execução e a qualidade da entrega. Utilize documentos, sistemas e relatórios existentes sempre que forem suficientes.
A frequência do acompanhamento deve considerar o risco e a duração do trabalho. Uma atividade crítica pode exigir comunicação imediata de desvios; outra pode ser acompanhada em reuniões periódicas.
5. Estabeleça como comunicar desvios
Oriente a equipe a informar o fato identificado, seu impacto provável, as medidas já adotadas e a decisão de que necessita. Defina também quando encaminhar o assunto à instância superior.
Comunicar uma limitação em tempo hábil permite agir. Ocultá-la até o vencimento do prazo pode reduzir as alternativas disponíveis e deve ser considerado na avaliação da conduta.
6. Avalie resultados, decisões e condições de execução
Compare o realizado com o acordado e examine as evidências. Investigue se o desvio decorreu de uma escolha inadequada, de uma orientação insuficiente, de uma deficiência do processo ou de fatores externos.
Essa análise permite atribuir os encaminhamentos às pessoas e instâncias que efetivamente podem responder por cada aspecto do problema.
7. Acompanhe as providências até verificar sua eficácia
Para cada ação definida, registre responsável, prazo e evidência esperada. Depois, verifique se a medida tratou a causa do desvio.
O acompanhamento pode incluir indicadores como pendências vencidas, ações concluídas com eficácia comprovada e reincidência de problemas. Evite usar somente o volume de relatórios ou de reuniões como sinal de accountability.
Exemplo em processos industriais
Em uma indústria de componentes metálicos, uma linha produz peças fora das dimensões especificadas após uma mudança de produto. O operador havia utilizado uma ficha de regulagem desatualizada, ainda disponível no posto.
A supervisão de produção presta contas sobre a execução do lote e as condições de liberação da operação. A área técnica explica o controle das versões da ficha, enquanto a qualidade apresenta as verificações realizadas.
A análise identifica as atribuições de cada participante e investiga por que a versão antiga permaneceu acessível. As medidas podem incluir a retirada de documentos obsoletos, a revisão da distribuição das instruções e uma verificação inicial compatível com o processo.
Cada providência recebe um responsável e um prazo. A eficácia é avaliada nas produções seguintes, conforme os critérios técnicos definidos pela empresa. A accountability permite examinar tanto a atuação individual quanto as condições que favoreceram o desvio.
Quais erros prejudicam uma cultura de accountability?
Algumas práticas enfraquecem a prestação de contas e dificultam o tratamento dos problemas:
- Cobrar sem definir expectativas: as pessoas só descobrem o critério de avaliação depois da entrega.
- Atribuir responsabilidade sem autoridade: o profissional responde por uma decisão que não podia tomar.
- Receber relatórios sem avaliá-los: as informações se acumulam sem questionamentos ou encaminhamentos.
- Associar qualquer falha à punição: a equipe passa a ter receio de comunicar problemas e limitações.
- Aceitar justificativas sem providências: as causas são repetidamente explicadas, mas permanecem sem tratamento.
- Encerrar ações sem verificar eficácia: uma atividade é marcada como concluída sem demonstrar que resolveu o problema.
Uma cultura consistente exige exemplo da liderança. Gestores precisam explicar suas próprias decisões, reconhecer limitações e responder às necessidades que recebem das equipes.
Conclusão
Accountability torna as responsabilidades explicáveis e avaliáveis. Sua aplicação conecta o compromisso assumido às evidências da atuação e aos encaminhamentos necessários, considerando a autoridade e as condições de trabalho de cada participante.
Para começar, escolha um processo crítico e verifique se estão definidos o responsável pela prestação de contas, a instância de avaliação, os critérios e o acompanhamento das providências. Esse exercício pode revelar lacunas que dificultam decisões e deixam pendências sem tratamento.
Na sua organização, está claro quem deve prestar contas por cada decisão crítica e como essa prestação de contas é avaliada?
Autor José Sergio Marcondes
Diretor Executivo no IBRASEP. Apaixonado pela área de segurança privada, dedica-se continuamente ao estudo e à disseminação de conhecimento, sempre com a missão de desenvolver e valorizar o setor e os profissionais que atuam nele.
Perguntas frequentes sobre accountability
Accountability é uma competência profissional?
O termo pode designar comportamentos profissionais valorizados, como cumprir compromissos, prestar contas, comunicar desvios e assumir as consequências das próprias decisões. Seu significado também abrange mecanismos organizacionais de avaliação, controle e responsabilização.
Accountability é o mesmo que transparência?
Não. A transparência disponibiliza informações que permitem compreender decisões, ações e resultados. A accountability também envolve explicar a atuação, submetê-la à avaliação e responder pelos encaminhamentos decorrentes desse exame.
Accountability significa assumir a culpa por tudo?
Não. Assumir compromissos e prestar contas não significa aceitar culpa por qualquer resultado. A avaliação deve considerar as atribuições, a autoridade concedida, a conduta adotada, os recursos disponíveis e as circunstâncias que afetaram a execução.
Pequenas empresas podem aplicar accountability?
Sim. Elas podem começar definindo atribuições, autoridades, critérios de entrega e registros essenciais. Conversas periódicas sobre resultados, dificuldades e pendências também ajudam a fortalecer a prestação de contas. A formalização deve ser proporcional às necessidades do negócio.
Artigos Relacionados

0 Comentários